


Øyeblikksbilde av pris - 28. september 2026
| Indikator | Siste | Ukeskifte | Lesning |
|---|---|---|---|
| LME 3M kobber (USD/t) | $14,632 | +0.48% | Gjenopprettet tidligere-forkorrigeringsnivå |
| LME 3M aluminium (USD/t) | $3,277.5 | -0.33% | Gulvholdende, månedlig rekkevidde tett |
| LME 3M sink (USD/t) | $3,893.5 | -0.68% | Konsentrattetthet uendret |
| LME 3M nikkel (USD/t) | $16,385 | +1.25% | Stramming på rustfritt lager |
| SHFE kobber (CNY/t) | ¥110,210 | +0.99 % (ukentlig) | Etterfylling av emaljert tråd |
| SHFE aluminium (CNY/t) | ¥24,240 | +0.06% | Tilbake over ¥24 000 |
| SHFE sink (CNY/t) | ¥26,745 | +0.30% | Smelteverksutgang støtter støtte |
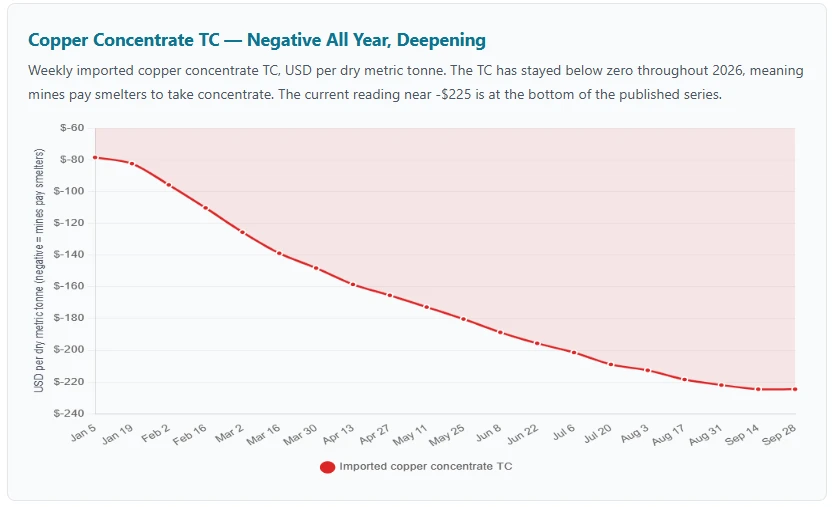
| Kobber TC (USD/dmt) | -$224.53 | -$2.64 d/d | Gruver taper fortsatt, smelteverket klemmer |
| Bearbeidingsgebyr for aluminium | Stabil, omsettelig | Myk | 62 % nedstrøms utnyttelse |
| Stål HRC (CNY/t) | ¥3,280–3,330 | -0.6% | Mills tap-gjør; etasje bygning |
| Offshore CNY/USD | 6.7232 | +71 bps | År-til-dato sterkest på 6 uker |
| USD-indeks (DXY) | 101.03 | +0.82% | Fed hawkish reprising |
Samlet fra publiserte ukentlige markedsvurderinger som dekker 22.–26. september 2026. LME 3-måneders priser er 15 minutter forsinket stenger; SHFE hovedkontrakt stenger fra den tilsvarende futures-sesjonen; kobber TC er den ukentlige referanseindeksen for importert konsentrat; USD-indeksen fra New York-slutt.
Dette er siste arbeidsuke før nasjonaldagsferien. På tvers av metallkomplekset er historien ikke "prisene gikk opp" eller "prisene gikk ned". Det er at påfyllingsbølgen som har båret kobber og aluminium siden midten av-september nærmer seg, og det underliggende fysiske bildet bak hvert metall er mer divergerende enn på noe tidspunkt de siste to månedene. Denne divergensen er det CNC-kjøpere må planlegge mot for Q4-volumer.
Kobber: Restock ferdig, TC fortsatt negativ
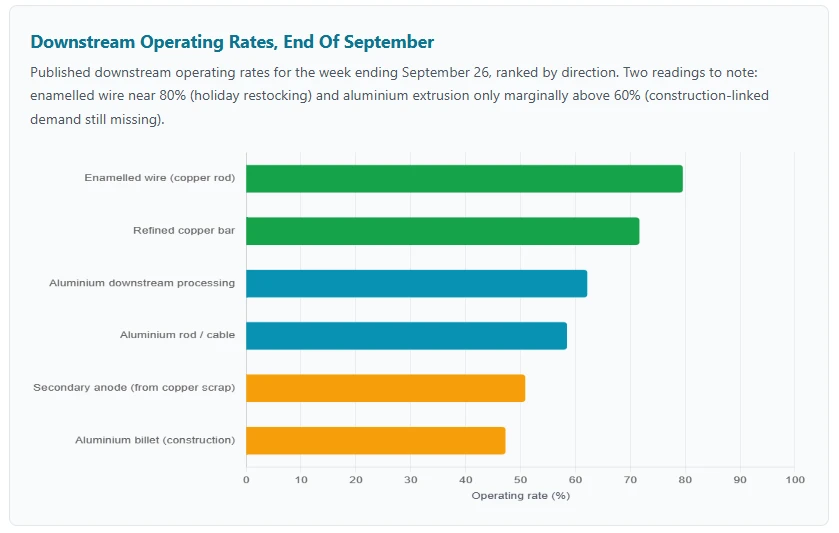
Overskriftsnummeret er LME kobber til $14.632 per tonn, opp 0,48% på uken. SHFE kobber stengte på 110 210 yen, opp 0,99 % på uken. Begge tallene ser sunne ut. Lesingen under er viktigere. To indikatorer forteller historien om lagerbeholdningen: Driftsratene for raffinert kobberstang økte 4,08 prosentpoeng uke-på-uke for å støtte-forsendelser av emaljerte tråder før-helgen, og lagerbeholdningen i store forbrukere i-området falt 1,65 % uke{16}}omtrent 7,0 tonn i løpet av{0,0 tonn halvparten av samme uke i fjor. På fredag hadde begge signalene dempet seg: de fleste nedstrømskunder hadde fullført ferieinnkjøpene sine, og ordreinngangen falt kraftig fordi høye kobberpriser allerede hadde gjort jobben sin på etterspørsel.
Viktigere for CNC-anskaffelsesteam: Det importerte kobberkonsentrat-TC holdt seg på -$224,53 per tørt metrisk tonn, ned ytterligere $2,64 i uken. Dette er avgiften smelteverkene får fra gruver for prosessering av konsentrat. Det har vært negativt i over ett år, noe som betyr at gruver faktisk betaler smelteverk for å ta materiale. Smelteverk går med et kontanttap på rundt 3441 yen per tonn for hvert tonn raffinert kobber som produseres, og raffinert produksjon forventes å falle under planen i september. TC-historien flytter ikke prisen du betaler denne uken, men den setter gulvet på hva kobber koster i 2027. Mineforsyningen løsner ikke.
Aluminium: Gulvet holder, behandlingsgebyrer forblir myke
LME aluminium stengte på 3 277,5 dollar per tonn, ned 0,33 % på uken. SHFE aluminium stengte på 24 240 ¥, opp 0,06 % og godt over referansenivået på 24 000 ¥. Bildet er uendret: London-beholdning nær lavt{10}}år, Shanghai-beholdning for ellevte uke på rad, driftsrater for alumina på 76,89 %, og nedstrøms utnyttelse av aluminiumbehandling på 62,1 % - bare 0,2 prosentpoeng høyere enn forrige uke. To-års-lave varelager på London-boken holder prisene faste. Behandlingsgebyret, som er den linjen som betyr mest for CNC-kjøpere som bruker aluminiumsprofiler eller bolter, er fortsatt omsettelig fordi nedstrøms prosessorer konkurrerer om bestillinger.
Stål: Gulvbygning, men ikke der ennå
Varmvalsede-spiraler handlet til 3 280–3 330 ¥ per tonn denne uken, en nedgang på 0,6 % fra forrige vurdering. Fabrikkene opererer med en negativ kontantmargin på rundt ¥69 per tonn for HRC og 218 ¥ per tonn for armeringsjern. Det er ikke katastrofalt -, men det er konfigurasjonen som fabrikkene reduserer produksjonen i. Noen få publiserte bransjekommunikasjoner denne uken refererte produksjonsdisiplin; de neste to ukentlige undersøkelsene vil vise om den disiplinen blir fulgt. Hvis det er det, er stålgulvet uker unna, ikke måneder.
Sink: Historien har ikke endret seg
LME sink stengte på $3 893,5 per tonn, ned 0,68 % på uken til tross for at SHFE-prisen steg 0,30 %. Behandlingskostnadene for kraftfôr forblir på historiske negative nivåer. Oversjøiske smelteverksavbrudd fortsetter å påvirke tilbudet. Innenlandsk raffinert produksjon i september forventes å falle måned-på-måned. Hver fysisk indikator i sinkkomplekset peker høyere; prisen beveger seg sidelengs fordi posisjoneringssykluser. For CNC-kjøpere som bruker sink-belagte eller galvaniserte deler, er den praktiske lesningen uendret fra for to uker siden: ikke forvent kostnadslettelser for plating- fra dette markedet.
The Restock Wave Is Closing - What That Means For CNC Quotes
Beholdningsbølgen gikk gjennom andre halvdel av september. Emaljerte ledningsprodusenter kjørte nesten full kapasitet. Ekstruderte aluminiums- og emneomformere økte driftshastighetene trinnvis. Stålservicesentre trakk ned varelageret i forkant av ferien. Mot slutten av denne uken nærmer den bølgen seg. Nye bestillinger på kobberprodukter falt kraftig fordi høye priser fikk kjøpere til å vente. Utnyttelsen av nedstrøms prosessering av aluminium gikk bare 0,2 prosentpoeng til tross for ferievinduet - langt mindre enn sesonggjennomsnitt ville indikere - fordi kjøpere i konstruksjons-tilknyttede kategorier (vinduskarmer, gardinvegg, fasade) fortsatt er fraværende.
Valuta og kostnader: Yuan styrker, presser USD-Marginnotater
Offshore-yuanen stengte på 6,7232 mot amerikanske dollar, og styrket 71 basispunkter på uken. DXY-dollarindeksen steg 0,82 % i uken -, noe som betyr at yuanen styrket seg mot dollaren selv om dollaren styrket seg mot de fleste andre valutaer. For CNC-butikker som noterer i USD til utenlandske kjøpere og betaler i CNY, er kombinasjonen ubehagelig: et tilbud utstedt i begynnelsen av september og oversatt til dagens kurs er omtrent 1 % strammere på margin enn da det ble utstedt. Dette er en stille, men vedvarende kilde til margerosjon på lang-løpende sitater, og den vises først som forkortede tilbudsgyldighetsvinduer.
Hva ville endre visningen
To signaler å se i oktober. For det første er opplesningen av den private-produksjonsundersøkelsen i september, som lander i slutten av denne måneden, det siste datapunktet for hard etterspørsel før kontrakten i fjerde kvartal. Hvis nye bestillinger holder seg over utvidelseslinjen mens butikkene fortsetter å konkurrere på pris, vedvarer det nåværende miljøet. Hvis bestillingene myker opp, vil gebyrfleksibiliteten som CNC-kjøpere har i dag ikke vare inn i det nye året. For det andre vil post-retur-til-arbeidsrapporter (9.-13. oktober) vise om beholdningen som ikke dukket opp i før-feriedata kommer etter ferien, eller om den aldri kommer.
Hva du skal gjøre denne uken, etter materiale
Kobber og messing deler.Påfyllingsbølgen nærmer seg; nye ordrer falt kraftig i slutten av denne uken. Sitat på kobbervekt på det gjeldende stedet med en tilbakestillingsklausul, slik at fremtidige korreksjoner strømmer til deg automatisk. Ikke forvent et nytt-tilbud på eksisterende tilbud utstedt før september 10 - metallet har beveget seg over sin pre-korreksjonsbane.
Aluminiumsdeler. Behandlingsgebyret er fortsatt omsettelig; nedstrøms prosessorer konkurrerer om bestillinger. Spaken din er behandlingsgebyret og batchstigen, ikke metallet. Begge forblir myke mens nedstrømsutnyttelsen holder seg rundt 62 %.
Karbonstål og platedeler. Mills har negative kontantmarginer. Press pris og lås Q4-volumet nå, før produksjonskutt bygger gulvet. Risikoen for ledetid øker når kutt skjer.
Rustfrie deler.Nikkel strammet seg denne uken (+1.25% LME). Sitat på nikkelvekt med en tilbakestillingsklausul for enhver 304/316-del.
Alle Q4 bind. Gjennomgangsvinduet- lukkes fra begge ender. Materialer stiger, nedstrøms driftsrater divergerer, yuan styrker seg mot dollar. Når du signerer denne måneden, prises Q4-bygget inn i den siste uken før-retur-til-arbeidsdata blir tilgjengelig.
Våre maskineringsevner
| Evne | Spesifikasjon | Typiske deler |
|---|---|---|
| 3-akset CNC-fresing | Opptil 1050 × 650 × 600 mm Toleranse ±0,01 mm |
Braketter, hus, plater, kapslinger |
| 5-akset CNC-fresing | Opp til ø600 mm Toleranse ±0,005 mm |
Impellere, strukturelle deler, kompleks geometri |
| CNC dreiing | ø2–300 mm Toleranse ±0,005 mm |
Aksler, beslag, foringer, koblinger |
| Swiss-Type Turning | ø0,5–32 mm | Mikropresisjonsdeler, medisinske komponenter |
| Wire EDM | ±0,003 mm | Herdede deler, fine spor, verktøy |
| Materialer | Aluminium 6061/7075, karbonstål 1018/1045, legert stål 4140, rustfritt 304/316/17-4PH, titan Gr2/Gr5, kobber, messing, bronse | Materialsertifikater (MTR) tilgjengelig |
| Overflatebehandling | Anodisering (Type II/III), pulverlakkering, perleblåsing, polering, sinkbelegg, svart oksid | RoHS-kompatible alternativer |
| Kvalitetsinspeksjon | CMM, optisk komparator, overflateruhet, hardhetstesting | Første-artikkel og inspeksjonsrapporter i-prosess |
| Ledetid | Prototype: 5–7 dager; produksjon: 2–4 uker | Rush-tjeneste tilgjengelig |
Sitat dine Q4-volumer denne uken
Last opp STEP/IGES-filene dine og motta et fast-pristilbud som er gyldig til slutten av oktober. Lås behandlingsgebyret mens nedstrømskonkurransen vedvarer.


